Domain mikroanlagen.de kaufen?
Wir ziehen mit dem Projekt
mikroanlagen.de um.
Sind Sie am Kauf der Domain
mikroanlagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mikroanlagen.de kaufen?
Sind Kontaktlinsen Medizinprodukte?
Ja, Kontaktlinsen gelten als Medizinprodukte, da sie direkt mit den Augen in Kontakt kommen und speziell zur Korrektur von Sehfehlern oder anderen Augenproblemen entwickelt wurden. Sie unterliegen strengen gesetzlichen Vorschriften und Qualitätsstandards, um die Sicherheit und Wirksamkeit für den Benutzer zu gewährleisten. Kontaktlinsen sollten nur nach einer professionellen Anpassung und regelmäßigen Kontrollen durch einen Augenarzt oder Optiker verwendet werden, um mögliche Komplikationen zu vermeiden. Es ist wichtig, die richtige Pflege und Handhabung der Kontaktlinsen zu beachten, um Infektionen oder andere Probleme zu vermeiden. **
Sind Laborgeräte Medizinprodukte?
Laborgeräte können Medizinprodukte sein, wenn sie speziell für medizinische Zwecke entwickelt wurden und zur Diagnose, Überwachung oder Behandlung von Krankheiten eingesetzt werden. Dazu gehören beispielsweise Blutdruckmessgeräte, Blutzuckermessgeräte oder Ultraschallgeräte. Nicht alle Laborgeräte sind jedoch automatisch Medizinprodukte, da es auch Geräte gibt, die für andere Zwecke in Laboren verwendet werden, wie z.B. zur Analyse von Proben in der Forschung oder Industrie. Letztendlich hängt die Klassifizierung als Medizinprodukt davon ab, ob das Gerät speziell für medizinische Anwendungen konzipiert wurde und den entsprechenden regulatorischen Anforderungen entspricht. **
Ähnliche Suchbegriffe für HOLTSCH-Medizinprodukte-GmbH-QUICKPAD
Top-Angebote
Produkte zum Begriff HOLTSCH-Medizinprodukte-GmbH-QUICKPAD:
-
Klein, Hartmut: Praxishandbuch der GmbHPraxishandbuch der GmbH , Die gesellschafts- und steuerrechtlichen Besonderheiten der GmbH - praxisbezogen dargestellt Dieses Werk stellt die GmbH mit all ihren Besonderheiten praxisnah dar. Es gliedert sich übersichtlich in einen gesellschaftsrechtlichen und einen steuerrechtlichen Teil. Im gesellschaftsrechtlichen Teil erfahren Sie alles Wesentliche über die relevanten Aspekte einer GmbH - von der Gründung über die Stammeinlage, Organe und Mitgliedschaft bis zur Beendigung. Beispiele und Formulierungshilfen helfen Ihnen, die für Ihre Mandanten beste Gestaltung hinsichtlich ihrer GmbH zu realisieren. Schwerpunktthema im steuerrechtlichen Teil ist die Darstellung des Körperschaftsteuerrechts. Ausführliche Erläuterungen zu praxisrelevanten Themen wie der verdeckten Gewinnausschüttung oder zu Gewerbesteuer und Umsatzsteuer helfen Ihnen, Gestaltungsmöglichkeiten optimal auszuschöpfen. Weitere Themen dieses Teils sind u.a.: - steuerliche Folgen bei der Gründung, - Fragen im Zusammenhang mit Aufsichtsratsbezügen, zur Organschaft, zum Steuerabzugsverfahren, zur Besteuerung der Gesellschafter, - Haftungsfragen und die - Besteuerung der GmbH in der Liquidation. Die 5. Auflage wurde um einen dritten Teil mit Fällen aus der Praxis erweitert. Die Online-Version enthält überdies einen Anhang mit Vertragsmustern. Rechtsstand ist der 31.12.2024 Inhaltsverzeichnis: ¿1. Teil: Gesellschaftsrecht der GmbH 1. Abschnitt: Einführung A. Wesen der Gesellschaften B. Die verschiedenen Gesellschaftsformen C. Überblick der Rechtsänderungen des GmbHG D. Wesensmerkmale der GmbH, Zweckmäßigkeit der Gesellschaftsform E. Besonderheiten der Unternehmergesellschaft (haftungsbeschränkt) 2. Abschnitt: Errichtung der GmbH A. Errichtung der GmbH B. Haftungsfragen im Zusammenhang mit der Gründung C. Umwandlungen 3. Abschnitt: Stammeinlage, Geschäftsanteil und und Stammkapital A. Begriffsbestimmung B. Die Leistung der Einlage auf das Stammkapital (Stammeinlage) C. Das Stammkaptial und seine Erhaltung D. Gesellschafterdarlehen und gleichgestellte Forderungen E. Kapitalerhöhung, Kapitalherabsetzung F. Nachschusspflicht 4. Abschnitt: Mitgliedschaft und Geschäftsanteil A. Die Gesellschafterstellung B. GmbH-Gechäftsanteil im Rechtsverkehr (Gesellschafterwechsel) C. Einziehung des Geschätsanteils D. Ausschließung und Austritt eines Gesellschafters 5. Abschnitt: Die Organe der GmbH¿ A. Die Gesellschafterversammlung B. Der Geschäftsführer C. Haftungsfragen D. Aufsichtsrat und Beirat der GmbH 6. Abschnitt: Der Jahresabschluss, Gewinn und Verlust A. Buchführung und Inventar B. Der Jahresabschluss C. Gewinn und Verlust 7. Abschnitt: Die Beendigung der GmbH A. Allgemeines B. Rechtsfolgen der Auflösung 2. Teil: Steuerrecht der GmbH 1. Abschnitt: Einführung A. Wahl der Gesellschaftsform B. Grundlegende Systemunterschiede in der Besteuerung der einzelnen Gesellschaftsformen C. Grundzüge der Besteuerung des Einkommnes bei der GmbH und ihren Gesellschaftern 2. Abschnitt: Steuerliche Folgen bei der Gründung einer GmbH A. Verkehrssteuerliche Folgen bei der Gründung B. Ertragsteuern C. Auzfnahme der Geschäftstätigkeit vor Entsteheung der GmbH 3. Abschnitt: Die laufende Besteuerung der GmbH A. Körperschaftsteuer B. Die Organschaft C. Gewerbesteuer D. Umsatzsteuer 4. Abschnitt: Kapitalerhöhung - Kapitalherabsetzung A. Allgemeines B. Kapitalerhöhung gegen Einlagen C. Kapitalerhöhung aus Gesellschaftsmitteln D. Kapitalherabsetzung 5. Abschnitt: Die Besteuerung auf der Ebene der der Gesellschafter (Teileinkünfteverfahren, Abgeltungsteuer) A. Grundlegende Prizipien unter der Ägide des Teileinkünfteverfahrens B. Dividenden (Beteiligungserträge) C. Veräußerung oder Entnahme von GmbH-Anteilen D. Beteiligungen im Beriebsvermögen 6. Abschnitt: Die Besteuerung der GmbH in der Liquidation A. Körperschaftsteuer B. Gewerbesteuerpflicht C. Besteuerung auf der Ebene der Gesellschafter D. Verlegung der Geschäftsleitung ins Ausland 3. Teil A. Angestellter Geschäftsführer (Arbeitsrecht) B. Geschäftsführervergütung - nach OLG Brandenburg, Urteil v. 24.1.2024 C. Schwerpunkt verdeckte Gewinnausschüttung beim Gesellschafter-Geschäftsführer D. Einziehung von Gesellschafteranteilen E. Tod des Alleingesellschafters und einzigen Geschäftsführers/führungslose GmbH F. Der Tod eines GmbH-Gesellschafters , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20241015, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Gesellschaftsrechtliche Unternehmenspraxis##, Autoren: Klein, Hartmut~Müller, Thomas~Arens, Stephan~Bietmann, Andreas~Engel, Alexander, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1300, Keyword: laufende Besteuerung; Kapitalerhöhung; Kapitalherabsetzung; Gesellschafterbesteuerung; Besteuerung; Gesellschafter; Liquidation; Handbuch; Gründung; Gesellschaftsrecht; Errichtung; Stammeinlage; Stammkapital; Mitgliedschaft; Geschäftsanteil; Organe; Jahresabschluss; Gewinn und Verlust; Beendigung; Geschäftsführer; Gesellschafter-Fremdfinanzierung; Unternehmergesellschaft; Ein-Mann-GmbH; Kapitalgesellschaft, Fachschema: Deutschland~Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Gesellschaftsrecht, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 1300 Blätter, Länge: 240, Breite: 168, Höhe: 48, Gewicht: 1560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067439001 V14550-978-3-482-569- B0000067439002 V14550-978-3-482-569-2,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
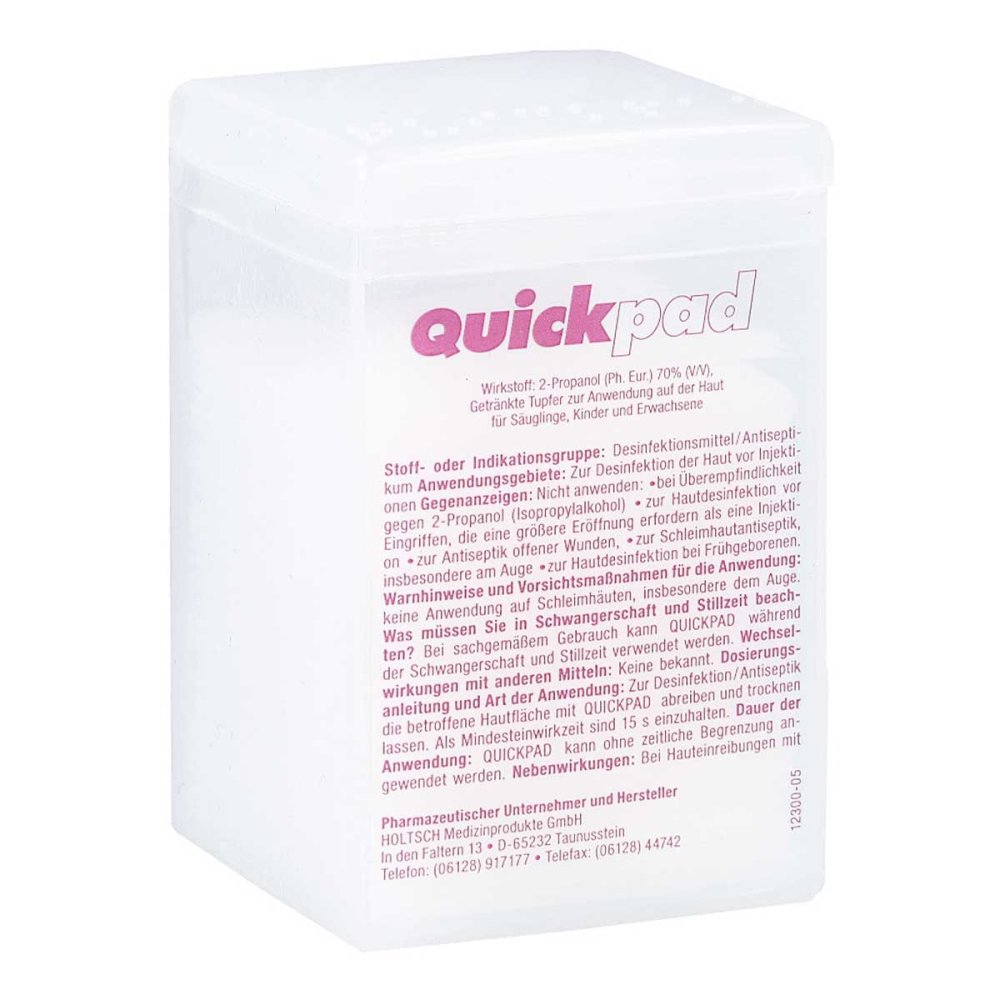
Quickpad Alk Tup Spender 150 STWichtige Hinweise (Pflichtangaben): Quickpad - getränkte Tupfer zur Anwendung auf der Haut. Wirkstoff: 2-Propanol (Ph. Eur.) 70% (V/V). Anwendungsgebiete: Zur Desinfektion der Haut vor Injektionen. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Quickpad - getränkte Tupfer zur Anwendung auf der Haut für Säuglinge, Kinder und Erwachsene Wirkstoff: 2-Propanol (Ph. Eur.) 70% (V/V) Stoff- oder Indikationsgruppe: Desinfektionsmittel/Antiseptikum. Anwendungsgebiete: Zur Desinfektion der Haut vor Injektionen. Gegenanzeigen: Nicht anwenden: bei Überempfindlichkeit gegen 2–Propanol (Isopropylalkohol), zur Hautdesinfektion vor Eingriffen, die eine größere Eröffnung erfordern als eine Injektion, zur Antiseptik offener Wunden, zur Schleimhautantiseptik, insbesondere am Auge, zur Hautdesinfektion bei Frühgeborenen. Warnhinweise und Vorsichtsmaßnahmen für die Anwendung: Keine Anwendung auf Schleimhäuten, insbesondere dem Auge. Was müssen Sie in Schwangerschaft und Stillzeit beachten? Bei sachgemäßem Gebrauch kann Quickpad während der Schwangerschaft und Stillzeit verwendet werden. Wechselwirkungen mit anderen Mitteln: Keine bekannt. Dosierungsanleitung und Art der Anwendung: Zur Desinfektion/Antiseptik die betroffene Hautfläche mit Quickpad abreiben und trocknen lassen. Als Mindesteinwirkzeit sind 15 s einzuhalten. Dauer der Anwendung: Quickpad kann ohne zeitliche Begrenzung angewendet werden. Nebenwirkungen: Bei Hauteinreibungen mit 2-Propanol (Ph.Eur) 70% (VA/) können in sehr seltenen Fällen (dies entspricht weniger als 1 von 10.000 Behandelten) Hautrötungen und leichtes Brennen auftreten. Meldung von Nebenwirkungen: Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte Abt. Pharmakovigilanz Kurt-Georg-Kiesinger Allee 3 D-53175 Bonn Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweise und Angaben zur Haltbarkeit des Arzneimittels: Das Verfallsdatum dieser Packung ist auf dem Kunststoffbehältnis angegeben. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Haltbarkeit nach Anbruch: 6 Monate. Lagerungshinweise: Vor Feuer schützen! Gut verschlossen aufbewahren. Arzneimittel für Kinder unzugänglich aufbewahren. Zusammensetzung: 1 Kunststoffbehältnis mit 15O getränkten Tupfern enthält pro Tupfer: Arzneilich wirksamer Bestandteil: 2-Propanol (Ph.Eur.) 70% (V/V): 0,41 g. Sonstige Bestandteile: Vliestupfer aus Polypropylen: 0,12 g. Packungsgrößen: Packung mit 150 getränkten Tupfern. Pharmazeutischer Unternehmer und Hersteller: Holtsch Medizinprodukte GmbH In den Faltern 13 D-65232 Taunusstein Telefon: (06128) 917177 Telefax: (06128) 44742 Diese Gebrauchsinformation wurde zuletzt überarbeitet im September 2014. Quelle: Angaben der Verpackung Stand: 05/20163,08 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Anreizwirkung multidimensionaler Entlohnungssysteme, Taschenbuch von Matthias Holtsch, Springer Fachmedien Wiesbaden GmbH, 978-3-658-02078-1Anreizwirkung Multidimensionaler Entlohnungssysteme, Taschenbuch Von Matthias Holtsch, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-02078-1, Seitenanzahl: 31774,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Hilfsmittel Medizinprodukte?
Sind Hilfsmittel Medizinprodukte? Diese Frage hängt von der Definition des Begriffs "Hilfsmittel" ab. Im Allgemeinen werden Medizinprodukte als Instrumente, Apparate, Vorrichtungen oder Software definiert, die für medizinische Zwecke verwendet werden. Hilfsmittel hingegen sind Gegenstände, die Menschen mit Behinderungen oder Einschränkungen im Alltag unterstützen. Einige Hilfsmittel können als Medizinprodukte klassifiziert werden, wenn sie speziell für medizinische Zwecke entwickelt wurden. Es ist wichtig, zwischen medizinischen Hilfsmitteln und allgemeinen Hilfsmitteln zu unterscheiden, um die entsprechenden gesetzlichen Vorschriften und Qualitätsstandards einzuhalten. **
-
Sind Tampons Medizinprodukte?
Sind Tampons Medizinprodukte? Ja, Tampons werden als Medizinprodukte eingestuft, da sie in direktem Kontakt mit dem Körper stehen und spezielle gesundheitliche Anforderungen erfüllen müssen. Sie unterliegen daher strengen Vorschriften und Qualitätskontrollen, um sicherzustellen, dass sie keine gesundheitlichen Risiken für die Verbraucher darstellen. Medizinprodukte wie Tampons müssen bestimmte Standards erfüllen, um sicherzustellen, dass sie wirksam und sicher sind. Daher werden Tampons als Medizinprodukte klassifiziert und müssen entsprechend gekennzeichnet und zugelassen werden. **
-
Wer darf Medizinprodukte prüfen?
Wer darf Medizinprodukte prüfen? Die Prüfung von Medizinprodukten obliegt in der Regel staatlichen Behörden wie dem Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM) in Deutschland oder der Food and Drug Administration (FDA) in den USA. Diese Behörden überprüfen die Sicherheit, Qualität und Wirksamkeit von Medizinprodukten, bevor sie auf den Markt gebracht werden dürfen. Zudem können auch unabhängige Prüfinstitute oder akkreditierte Labore mit der Prüfung von Medizinprodukten beauftragt werden. In jedem Fall müssen die Prüfer über das nötige Fachwissen und die entsprechende Zulassung verfügen, um die Produkte ordnungsgemäß zu bewerten. **
-
Wie werden Medizinprodukte klassifiziert?
Medizinprodukte werden basierend auf ihrem Risiko und ihrer Funktion in verschiedene Klassen eingeteilt. Die Klassifizierung erfolgt gemäß der Medical Device Regulation (MDR) oder der In-vitro Diagnostic Regulation (IVDR). Es gibt vier Klassen für Medizinprodukte: Klasse I, Klasse IIa, Klasse IIb und Klasse III. Die Klassifizierung richtet sich nach Kriterien wie der Dauer des Kontakts mit dem Körper, der Art der verwendeten Energie und dem beabsichtigten Verwendungszweck des Produkts. Die Klassifizierung ist wichtig, da sie die Anforderungen für die Zulassung, Überwachung und Kennzeichnung von Medizinprodukten bestimmt. **

Sind alle Hilfsmittel Medizinprodukte?
Nein, nicht alle Hilfsmittel sind Medizinprodukte. Medizinprodukte sind speziell entwickelte Produkte, die für medizinische Zwecke verwendet werden, wie beispielsweise Prothesen, Implantate oder medizinische Geräte. Es gibt jedoch auch Hilfsmittel, die nicht als Medizinprodukte gelten, wie zum Beispiel Gehhilfen, Rollstühle oder Sehhilfen. Diese Hilfsmittel dienen dazu, die Lebensqualität oder die Mobilität von Menschen zu verbessern, sind aber nicht unbedingt für medizinische Behandlungen oder Therapien gedacht. Es ist wichtig, zwischen Medizinprodukten und anderen Hilfsmitteln zu unterscheiden, um sicherzustellen, dass sie den jeweiligen gesetzlichen Anforderungen und Qualitätsstandards entsprechen. **
Wer darf Medizinprodukte freigeben?
Medizinprodukte dürfen in der Regel nur von staatlich zugelassenen Stellen freigegeben werden. Dazu gehören beispielsweise Behörden wie das Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM) in Deutschland oder die Food and Drug Administration (FDA) in den USA. Diese Stellen prüfen die Sicherheit, Qualität und Wirksamkeit der Medizinprodukte, bevor sie auf den Markt gebracht werden dürfen. Nur wenn ein Medizinprodukt diese Prüfungen besteht, wird es zur Verwendung freigegeben. Hersteller von Medizinprodukten müssen sich daher an strenge gesetzliche Vorgaben halten und umfangreiche Nachweise über die Sicherheit und Wirksamkeit ihrer Produkte erbringen, bevor sie diese freigeben dürfen. **
Top-Angebote
Produkte zum Begriff HOLTSCH-Medizinprodukte-GmbH-QUICKPAD:
-
Klein, Hartmut: Praxishandbuch der GmbHPraxishandbuch der GmbH , Die gesellschafts- und steuerrechtlichen Besonderheiten der GmbH - praxisbezogen dargestellt Dieses Werk stellt die GmbH mit all ihren Besonderheiten praxisnah dar. Es gliedert sich übersichtlich in einen gesellschaftsrechtlichen und einen steuerrechtlichen Teil. Im gesellschaftsrechtlichen Teil erfahren Sie alles Wesentliche über die relevanten Aspekte einer GmbH - von der Gründung über die Stammeinlage, Organe und Mitgliedschaft bis zur Beendigung. Beispiele und Formulierungshilfen helfen Ihnen, die für Ihre Mandanten beste Gestaltung hinsichtlich ihrer GmbH zu realisieren. Schwerpunktthema im steuerrechtlichen Teil ist die Darstellung des Körperschaftsteuerrechts. Ausführliche Erläuterungen zu praxisrelevanten Themen wie der verdeckten Gewinnausschüttung oder zu Gewerbesteuer und Umsatzsteuer helfen Ihnen, Gestaltungsmöglichkeiten optimal auszuschöpfen. Weitere Themen dieses Teils sind u.a.: - steuerliche Folgen bei der Gründung, - Fragen im Zusammenhang mit Aufsichtsratsbezügen, zur Organschaft, zum Steuerabzugsverfahren, zur Besteuerung der Gesellschafter, - Haftungsfragen und die - Besteuerung der GmbH in der Liquidation. Die 5. Auflage wurde um einen dritten Teil mit Fällen aus der Praxis erweitert. Die Online-Version enthält überdies einen Anhang mit Vertragsmustern. Rechtsstand ist der 31.12.2024 Inhaltsverzeichnis: ¿1. Teil: Gesellschaftsrecht der GmbH 1. Abschnitt: Einführung A. Wesen der Gesellschaften B. Die verschiedenen Gesellschaftsformen C. Überblick der Rechtsänderungen des GmbHG D. Wesensmerkmale der GmbH, Zweckmäßigkeit der Gesellschaftsform E. Besonderheiten der Unternehmergesellschaft (haftungsbeschränkt) 2. Abschnitt: Errichtung der GmbH A. Errichtung der GmbH B. Haftungsfragen im Zusammenhang mit der Gründung C. Umwandlungen 3. Abschnitt: Stammeinlage, Geschäftsanteil und und Stammkapital A. Begriffsbestimmung B. Die Leistung der Einlage auf das Stammkapital (Stammeinlage) C. Das Stammkaptial und seine Erhaltung D. Gesellschafterdarlehen und gleichgestellte Forderungen E. Kapitalerhöhung, Kapitalherabsetzung F. Nachschusspflicht 4. Abschnitt: Mitgliedschaft und Geschäftsanteil A. Die Gesellschafterstellung B. GmbH-Gechäftsanteil im Rechtsverkehr (Gesellschafterwechsel) C. Einziehung des Geschätsanteils D. Ausschließung und Austritt eines Gesellschafters 5. Abschnitt: Die Organe der GmbH¿ A. Die Gesellschafterversammlung B. Der Geschäftsführer C. Haftungsfragen D. Aufsichtsrat und Beirat der GmbH 6. Abschnitt: Der Jahresabschluss, Gewinn und Verlust A. Buchführung und Inventar B. Der Jahresabschluss C. Gewinn und Verlust 7. Abschnitt: Die Beendigung der GmbH A. Allgemeines B. Rechtsfolgen der Auflösung 2. Teil: Steuerrecht der GmbH 1. Abschnitt: Einführung A. Wahl der Gesellschaftsform B. Grundlegende Systemunterschiede in der Besteuerung der einzelnen Gesellschaftsformen C. Grundzüge der Besteuerung des Einkommnes bei der GmbH und ihren Gesellschaftern 2. Abschnitt: Steuerliche Folgen bei der Gründung einer GmbH A. Verkehrssteuerliche Folgen bei der Gründung B. Ertragsteuern C. Auzfnahme der Geschäftstätigkeit vor Entsteheung der GmbH 3. Abschnitt: Die laufende Besteuerung der GmbH A. Körperschaftsteuer B. Die Organschaft C. Gewerbesteuer D. Umsatzsteuer 4. Abschnitt: Kapitalerhöhung - Kapitalherabsetzung A. Allgemeines B. Kapitalerhöhung gegen Einlagen C. Kapitalerhöhung aus Gesellschaftsmitteln D. Kapitalherabsetzung 5. Abschnitt: Die Besteuerung auf der Ebene der der Gesellschafter (Teileinkünfteverfahren, Abgeltungsteuer) A. Grundlegende Prizipien unter der Ägide des Teileinkünfteverfahrens B. Dividenden (Beteiligungserträge) C. Veräußerung oder Entnahme von GmbH-Anteilen D. Beteiligungen im Beriebsvermögen 6. Abschnitt: Die Besteuerung der GmbH in der Liquidation A. Körperschaftsteuer B. Gewerbesteuerpflicht C. Besteuerung auf der Ebene der Gesellschafter D. Verlegung der Geschäftsleitung ins Ausland 3. Teil A. Angestellter Geschäftsführer (Arbeitsrecht) B. Geschäftsführervergütung - nach OLG Brandenburg, Urteil v. 24.1.2024 C. Schwerpunkt verdeckte Gewinnausschüttung beim Gesellschafter-Geschäftsführer D. Einziehung von Gesellschafteranteilen E. Tod des Alleingesellschafters und einzigen Geschäftsführers/führungslose GmbH F. Der Tod eines GmbH-Gesellschafters , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20241015, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Gesellschaftsrechtliche Unternehmenspraxis##, Autoren: Klein, Hartmut~Müller, Thomas~Arens, Stephan~Bietmann, Andreas~Engel, Alexander, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1300, Keyword: laufende Besteuerung; Kapitalerhöhung; Kapitalherabsetzung; Gesellschafterbesteuerung; Besteuerung; Gesellschafter; Liquidation; Handbuch; Gründung; Gesellschaftsrecht; Errichtung; Stammeinlage; Stammkapital; Mitgliedschaft; Geschäftsanteil; Organe; Jahresabschluss; Gewinn und Verlust; Beendigung; Geschäftsführer; Gesellschafter-Fremdfinanzierung; Unternehmergesellschaft; Ein-Mann-GmbH; Kapitalgesellschaft, Fachschema: Deutschland~Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Gesellschaftsrecht, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 1300 Blätter, Länge: 240, Breite: 168, Höhe: 48, Gewicht: 1560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067439001 V14550-978-3-482-569- B0000067439002 V14550-978-3-482-569-2,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Kontaktlinsen Medizinprodukte?
Ja, Kontaktlinsen gelten als Medizinprodukte, da sie direkt mit den Augen in Kontakt kommen und speziell zur Korrektur von Sehfehlern oder anderen Augenproblemen entwickelt wurden. Sie unterliegen strengen gesetzlichen Vorschriften und Qualitätsstandards, um die Sicherheit und Wirksamkeit für den Benutzer zu gewährleisten. Kontaktlinsen sollten nur nach einer professionellen Anpassung und regelmäßigen Kontrollen durch einen Augenarzt oder Optiker verwendet werden, um mögliche Komplikationen zu vermeiden. Es ist wichtig, die richtige Pflege und Handhabung der Kontaktlinsen zu beachten, um Infektionen oder andere Probleme zu vermeiden. **
-
Sind Laborgeräte Medizinprodukte?
Laborgeräte können Medizinprodukte sein, wenn sie speziell für medizinische Zwecke entwickelt wurden und zur Diagnose, Überwachung oder Behandlung von Krankheiten eingesetzt werden. Dazu gehören beispielsweise Blutdruckmessgeräte, Blutzuckermessgeräte oder Ultraschallgeräte. Nicht alle Laborgeräte sind jedoch automatisch Medizinprodukte, da es auch Geräte gibt, die für andere Zwecke in Laboren verwendet werden, wie z.B. zur Analyse von Proben in der Forschung oder Industrie. Letztendlich hängt die Klassifizierung als Medizinprodukt davon ab, ob das Gerät speziell für medizinische Anwendungen konzipiert wurde und den entsprechenden regulatorischen Anforderungen entspricht. **
-
Sind Hilfsmittel Medizinprodukte?
Sind Hilfsmittel Medizinprodukte? Diese Frage hängt von der Definition des Begriffs "Hilfsmittel" ab. Im Allgemeinen werden Medizinprodukte als Instrumente, Apparate, Vorrichtungen oder Software definiert, die für medizinische Zwecke verwendet werden. Hilfsmittel hingegen sind Gegenstände, die Menschen mit Behinderungen oder Einschränkungen im Alltag unterstützen. Einige Hilfsmittel können als Medizinprodukte klassifiziert werden, wenn sie speziell für medizinische Zwecke entwickelt wurden. Es ist wichtig, zwischen medizinischen Hilfsmitteln und allgemeinen Hilfsmitteln zu unterscheiden, um die entsprechenden gesetzlichen Vorschriften und Qualitätsstandards einzuhalten. **
-
Sind Tampons Medizinprodukte?
Sind Tampons Medizinprodukte? Ja, Tampons werden als Medizinprodukte eingestuft, da sie in direktem Kontakt mit dem Körper stehen und spezielle gesundheitliche Anforderungen erfüllen müssen. Sie unterliegen daher strengen Vorschriften und Qualitätskontrollen, um sicherzustellen, dass sie keine gesundheitlichen Risiken für die Verbraucher darstellen. Medizinprodukte wie Tampons müssen bestimmte Standards erfüllen, um sicherzustellen, dass sie wirksam und sicher sind. Daher werden Tampons als Medizinprodukte klassifiziert und müssen entsprechend gekennzeichnet und zugelassen werden. **
Ähnliche Suchbegriffe für HOLTSCH-Medizinprodukte-GmbH-QUICKPAD
-
Quickpad Alk Tup Spender 150 STWichtige Hinweise (Pflichtangaben): Quickpad - getränkte Tupfer zur Anwendung auf der Haut. Wirkstoff: 2-Propanol (Ph. Eur.) 70% (V/V). Anwendungsgebiete: Zur Desinfektion der Haut vor Injektionen. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Quickpad - getränkte Tupfer zur Anwendung auf der Haut für Säuglinge, Kinder und Erwachsene Wirkstoff: 2-Propanol (Ph. Eur.) 70% (V/V) Stoff- oder Indikationsgruppe: Desinfektionsmittel/Antiseptikum. Anwendungsgebiete: Zur Desinfektion der Haut vor Injektionen. Gegenanzeigen: Nicht anwenden: bei Überempfindlichkeit gegen 2–Propanol (Isopropylalkohol), zur Hautdesinfektion vor Eingriffen, die eine größere Eröffnung erfordern als eine Injektion, zur Antiseptik offener Wunden, zur Schleimhautantiseptik, insbesondere am Auge, zur Hautdesinfektion bei Frühgeborenen. Warnhinweise und Vorsichtsmaßnahmen für die Anwendung: Keine Anwendung auf Schleimhäuten, insbesondere dem Auge. Was müssen Sie in Schwangerschaft und Stillzeit beachten? Bei sachgemäßem Gebrauch kann Quickpad während der Schwangerschaft und Stillzeit verwendet werden. Wechselwirkungen mit anderen Mitteln: Keine bekannt. Dosierungsanleitung und Art der Anwendung: Zur Desinfektion/Antiseptik die betroffene Hautfläche mit Quickpad abreiben und trocknen lassen. Als Mindesteinwirkzeit sind 15 s einzuhalten. Dauer der Anwendung: Quickpad kann ohne zeitliche Begrenzung angewendet werden. Nebenwirkungen: Bei Hauteinreibungen mit 2-Propanol (Ph.Eur) 70% (VA/) können in sehr seltenen Fällen (dies entspricht weniger als 1 von 10.000 Behandelten) Hautrötungen und leichtes Brennen auftreten. Meldung von Nebenwirkungen: Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte Abt. Pharmakovigilanz Kurt-Georg-Kiesinger Allee 3 D-53175 Bonn Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweise und Angaben zur Haltbarkeit des Arzneimittels: Das Verfallsdatum dieser Packung ist auf dem Kunststoffbehältnis angegeben. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Haltbarkeit nach Anbruch: 6 Monate. Lagerungshinweise: Vor Feuer schützen! Gut verschlossen aufbewahren. Arzneimittel für Kinder unzugänglich aufbewahren. Zusammensetzung: 1 Kunststoffbehältnis mit 15O getränkten Tupfern enthält pro Tupfer: Arzneilich wirksamer Bestandteil: 2-Propanol (Ph.Eur.) 70% (V/V): 0,41 g. Sonstige Bestandteile: Vliestupfer aus Polypropylen: 0,12 g. Packungsgrößen: Packung mit 150 getränkten Tupfern. Pharmazeutischer Unternehmer und Hersteller: Holtsch Medizinprodukte GmbH In den Faltern 13 D-65232 Taunusstein Telefon: (06128) 917177 Telefax: (06128) 44742 Diese Gebrauchsinformation wurde zuletzt überarbeitet im September 2014. Quelle: Angaben der Verpackung Stand: 05/20163,08 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Anreizwirkung multidimensionaler Entlohnungssysteme, Taschenbuch von Matthias Holtsch, Springer Fachmedien Wiesbaden GmbH, 978-3-658-02078-1Anreizwirkung Multidimensionaler Entlohnungssysteme, Taschenbuch Von Matthias Holtsch, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-02078-1, Seitenanzahl: 31774,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arzneimittel und Medizinprodukte in der PflegeTrocken, Dunkel, Kühl! Was Für Kartoffeln Gilt, Ist Auch Gut Für Arzneimittel Und Medizinprodukte. Doch Hier Enden Schon Die Gemeinsamkeiten. Lagern Medikamente Falsch Oder Ist Die Anwendung Fehlerhaft, Kann Die Wirkung Ausbleiben. Als Apotheker Und...48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Medizinprodukte prüfen?
Wer darf Medizinprodukte prüfen? Die Prüfung von Medizinprodukten obliegt in der Regel staatlichen Behörden wie dem Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM) in Deutschland oder der Food and Drug Administration (FDA) in den USA. Diese Behörden überprüfen die Sicherheit, Qualität und Wirksamkeit von Medizinprodukten, bevor sie auf den Markt gebracht werden dürfen. Zudem können auch unabhängige Prüfinstitute oder akkreditierte Labore mit der Prüfung von Medizinprodukten beauftragt werden. In jedem Fall müssen die Prüfer über das nötige Fachwissen und die entsprechende Zulassung verfügen, um die Produkte ordnungsgemäß zu bewerten. **
-
Wie werden Medizinprodukte klassifiziert?
Medizinprodukte werden basierend auf ihrem Risiko und ihrer Funktion in verschiedene Klassen eingeteilt. Die Klassifizierung erfolgt gemäß der Medical Device Regulation (MDR) oder der In-vitro Diagnostic Regulation (IVDR). Es gibt vier Klassen für Medizinprodukte: Klasse I, Klasse IIa, Klasse IIb und Klasse III. Die Klassifizierung richtet sich nach Kriterien wie der Dauer des Kontakts mit dem Körper, der Art der verwendeten Energie und dem beabsichtigten Verwendungszweck des Produkts. Die Klassifizierung ist wichtig, da sie die Anforderungen für die Zulassung, Überwachung und Kennzeichnung von Medizinprodukten bestimmt. **
-
Sind alle Hilfsmittel Medizinprodukte?
Nein, nicht alle Hilfsmittel sind Medizinprodukte. Medizinprodukte sind speziell entwickelte Produkte, die für medizinische Zwecke verwendet werden, wie beispielsweise Prothesen, Implantate oder medizinische Geräte. Es gibt jedoch auch Hilfsmittel, die nicht als Medizinprodukte gelten, wie zum Beispiel Gehhilfen, Rollstühle oder Sehhilfen. Diese Hilfsmittel dienen dazu, die Lebensqualität oder die Mobilität von Menschen zu verbessern, sind aber nicht unbedingt für medizinische Behandlungen oder Therapien gedacht. Es ist wichtig, zwischen Medizinprodukten und anderen Hilfsmitteln zu unterscheiden, um sicherzustellen, dass sie den jeweiligen gesetzlichen Anforderungen und Qualitätsstandards entsprechen. **
-
Wer darf Medizinprodukte freigeben?
Medizinprodukte dürfen in der Regel nur von staatlich zugelassenen Stellen freigegeben werden. Dazu gehören beispielsweise Behörden wie das Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM) in Deutschland oder die Food and Drug Administration (FDA) in den USA. Diese Stellen prüfen die Sicherheit, Qualität und Wirksamkeit der Medizinprodukte, bevor sie auf den Markt gebracht werden dürfen. Nur wenn ein Medizinprodukt diese Prüfungen besteht, wird es zur Verwendung freigegeben. Hersteller von Medizinprodukten müssen sich daher an strenge gesetzliche Vorgaben halten und umfangreiche Nachweise über die Sicherheit und Wirksamkeit ihrer Produkte erbringen, bevor sie diese freigeben dürfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.